1
/
/
1
古月中文书店 |Gu Yue Chinese Bookstore
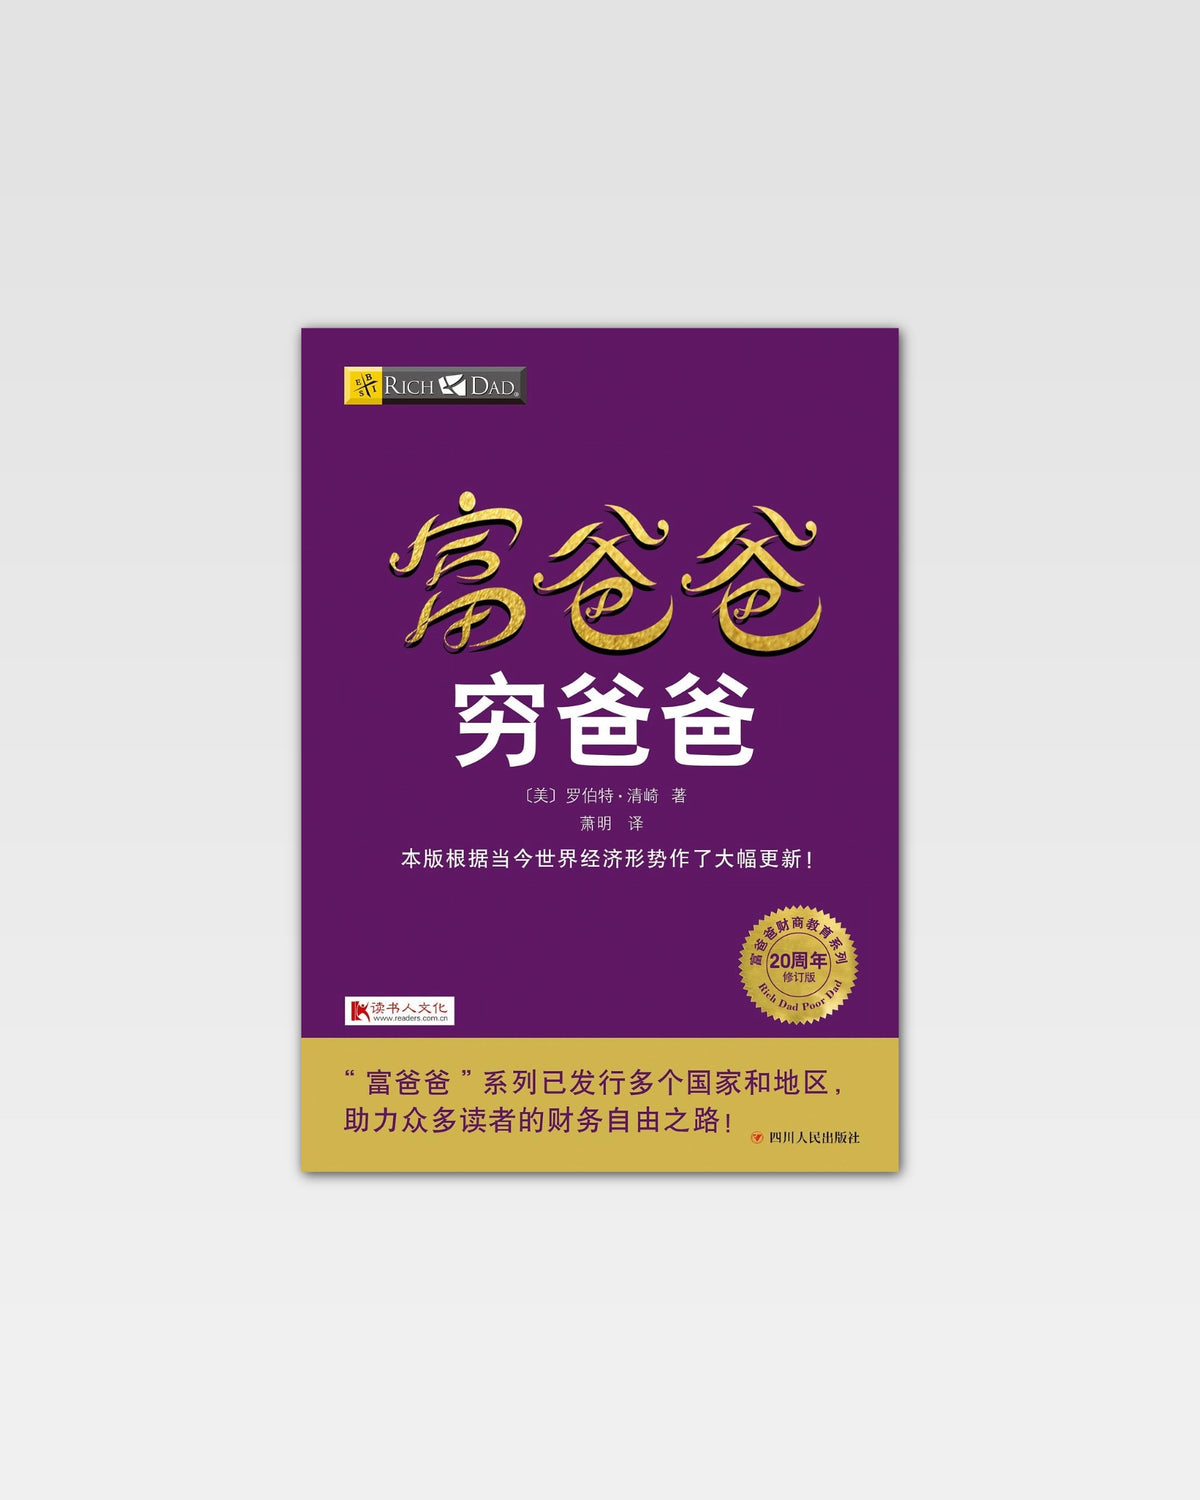
富爸爸 穷爸爸
富爸爸 穷爸爸
罗伯特·清崎
常规价格
$20.80 USD
常规价格
促销价
$20.80 USD
BOOK INTRODUCTION
富爸爸穷爸爸
[美] 罗伯特·清崎 著 萧明 译
四川人民出版社 出版
ISBN:9787220114045
亮点
“Overall his conceptual explanations are true genius.”
“总体而言,他对财务概念的解释确实极为出色。”
—— Jim Dahle|White Coat Investor 创始人,2021年8月7日书评
理财教育作者 Jim Dahle 虽然对清崎的部分观点持保留态度,却肯定了他将复杂财务概念转化为直观故事的能力。本书通过“资产与负债”的区别,引导读者重新审视住房、消费、投资与现金流之间的关系。它未必提供完整的投资方法,却能够让原本对财务知识不感兴趣的人,开始主动思考自己的金钱决策。
“A high income alone does not create wealth.”
“仅仅拥有高收入,并不意味着能够积累财富。”
—— Ramon Berenguer|InvestmentNews,2025年11月25日专业书评分析
财经媒体 InvestmentNews 认为,本书关于财务素养、资产积累和优先投资的讨论,仍具有启发意义;但它也指出,清崎的部分论述过于简化,冒险精神不能代替风险管理。对于初学者,这本书更适合用来建立财务意识,再配合预算管理、分散投资和专业理财知识,形成更加完整的判断。
关于本书
为什么有些人拥有稳定的工作、不错的学历和逐年增长的薪水,却始终为金钱感到焦虑?为什么另一些人即使没有令人羡慕的职业收入,却能够逐渐建立自己的财富?美国作家罗伯特·清崎在《富爸爸穷爸爸》中,通过两个拥有截然不同金钱观念的父亲形象,试图回答这些问题。“穷爸爸”是作者的亲生父亲,一位受过良好教育、重视稳定工作与职业发展的教育工作者;“富爸爸”则是他笔下朋友的父亲,一位强调创业、投资与财务独立的企业家。两人对于教育、职业、风险和财富的理解大不相同。清崎以他们的对比为叙事线索,邀请读者重新审视从小接受的金钱教育。
全书围绕几个重要观念展开:为什么仅靠工资未必能够实现财务自由,为什么理解资产与负债的区别如此重要,以及为什么个人需要学习会计、投资、市场和现金流的基本知识。清崎强调,与其不断提高收入以维持日益昂贵的生活方式,不如主动积累能够持续产生收益的资产。他还讨论税收与公司制度、创业经验、财务知识,以及恐惧、贪婪和从众心理如何影响个人的经济选择。书中大量采用故事和生活化的比喻,使没有金融学背景的读者也能够进入讨论。2017年推出的20周年修订版及后续版本,还增补了与当代经济环境有关的内容,帮助读者重新思考这些观念在现实生活中的意义。
《富爸爸穷爸爸》之所以能够持续吸引读者,很大程度上是因为它改变了讨论金钱问题的起点。传统的职业规划往往首先关注怎样获得更高的薪水,而清崎希望人们进一步思考:收入如何被使用?哪些支出会持续增加财务压力?如何通过积累资产改善长期现金流?不过,本书也需要带着辨析意识阅读。作者以现金流为中心使用“资产”和“负债”两个词,与正式会计准则中的定义并不完全相同;他对房地产、借贷和投资风险的某些看法,也不能直接套用于不同人的财务状况。书中“富爸爸”的叙事同样存在真实性争议。因此,它更适合作为激发财务思考的入门作品,而非可以照单执行的投资指南。真正成熟的财商,不只是敢于追求财富,更是懂得评估风险、理解数字,并根据自身条件作出理性选择。
推荐给:
- 刚开始工作、希望建立财务意识的年轻读者:如果每个月都有稳定收入,却发现储蓄总是增长得很慢,可以在发薪后的某个周末读一读这本书。试着一边阅读,一边整理自己的固定支出、储蓄和资产状况。它能帮助你从单纯关心赚多少钱,转向思考钱是怎样流动和积累的,也适合作为进入个人理财学习的第一站。
- 创业者、自由职业者及对财务自由感兴趣的读者:当你正在考虑开展副业、投资某项资产,或重新安排家庭的收入结构时,本书可以帮助你从现金流的角度提出问题。适合与伴侣或创业伙伴一起阅读,讨论怎样区分收入增长与真正的财务改善。不过,涉及实际投资、负债与创业决策时,还需要进一步研究成本、风险和适用的法律与税务规则。
- 希望与孩子讨论金钱、工作和财富观念的家庭:为什么努力工作并不必然带来财务安全?一件昂贵的商品与一项投资有什么区别?如果希望与青少年谈谈这些问题,这本书提供了容易理解的故事素材。可以在家庭阅读时间选取一个章节,共同讨论消费、储蓄、职业和风险,让孩子尝试提出自己的判断,而不是仅仅接受书中某一种成功模式。
数量
无法加载取货服务可用情况
低库存
查看完整详细信息